Bahkan jika harga saham GOTO jatuh ke Rp1 sekalipun, ngeles-nya akan tetap sama: unrealized loss, keuntungan sinergi, manfaat strategis...
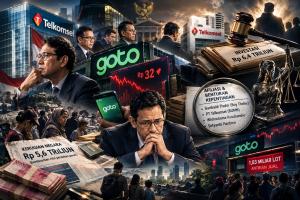
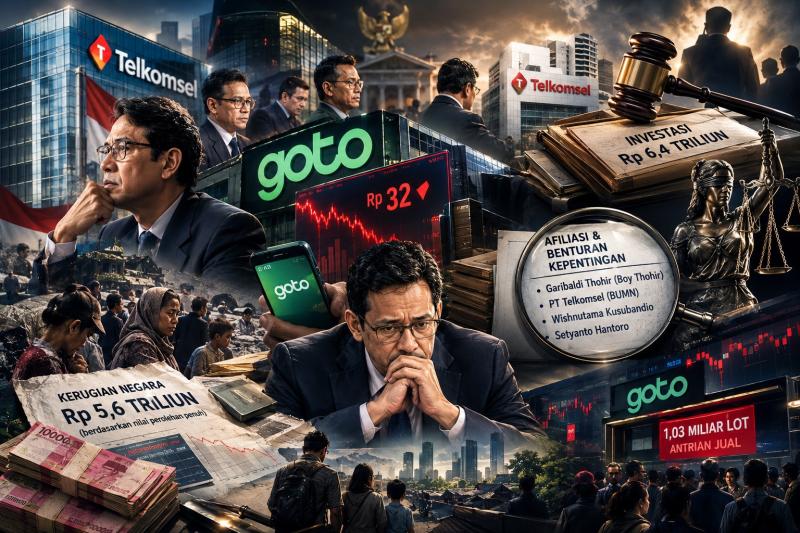
Saya bicara tentang nasib investasi Telkomsel (anak perusahaan BUMN Telkom) sebesar Rp6,4 triliun pada 2020-2021 dengan harga perolehan Rp270 per saham. Per penutupan kemarin (Rabu, 30/9/2026), harga GOTO tinggal Rp32. Berarti floating loss Telkomsel sekitar Rp5,6 triliun (nilai yang tersisa tinggal sekitar Rp759 miliar).
Dalam paparan publik 2026 (7/9/2026), Direktur Keuangan dan Manajemen Risiko Telkomsel Daru Mulyawan berkata pergerakan harga saham GOTO mencerminkan dinamika pasar dan tidak sepenuhnya menggambarkan manfaat strategis dari kemitraan kedua perusahaan (Katadata, 29/9/2026).
Ocehan orang ini kedengarannya saja bijak dan intelek, tapi ngawur. Investasi Telkomsel di GOTO dicatat menggunakan metode FVTPL (Fair Value Through Profit or Loss) yang dipilih oleh pihak Telkomsel sendiri. Bedakan dengan FVOCI (Fair Value through Other Comprehensive Income), yang naik turunnya nilai investasi tidak masuk ke laba rugi.
Artinya apa? Naik turunnya harga saham GOTO langsung masuk laporan laba rugi Telkom sebagai induk (karena Telkom adalah pengendali Telkomsel). Ukuran kinerja investasi Telkomsel di GOTO, ya, harga saham GOTO. Jangan pakai narasi standar ganda yang menyesatkan masyarakat. Pada 2021 (menjelang IPO), kenaikan nilai GOTO menggelembungkan laba Telkom, dan cuan di atas kertas itu dibangga-banggakan. Giliran pada 2022 rugi Rp6,74 triliun dan ikut membuat laba bersih TLKM turun 16,1%, langsung mengerut.
Jadi stop bicara soal manfaat strategis/sinergi. Sinergi adalah pendapatan kotor dari kontrak komersial yang bisa didapat tanpa perlu membeli saham GOTO Rp6,4 triliun. Kasarnya: Telkomsel tetap bisa jualan pulsa/paket data ke ojol tanpa harus pegang saham GOTO selembar pun. Sesimpel itu.
Mitos lainnya adalah floating loss/unrealized loss. Seolah-olah karena Telkomsel belum menjual saham GOTO-nya, kerugiannya belum nyata.
Asal tahu saja, Laporan Hasil Pemeriksaan BPK No. 64/T/LHP/DJPKN-VII/PBN.02/11/2025 menyatakan sampai 2024 kerugian yang sudah dibukukan Rp4,74 triliun. Per 30 September 2026, ketika GOTO ARB tiga hari berturut-turut ke harga Rp32, kerugiannya Rp5,62 triliun (-88%) dengan basis nilai investasi versi BPK Rp6,38 triliun. Dengan harga penutupan 30 September 2026 Rp32, rugi nilai wajar kuartal III-2026 yang masuk laporan laba rugi TLKM sekitar Rp427 miliar (dibandingkan dengan harga penutupan 30 Juni 2026, Rp50).
Apakah kalau floating loss/unrealized loss maka bisa aman dari pidana? Tidak! Enak aja.
Kita bisa lihat yurisprudensi dalam perkara Heru Hidayat (Jiwasraya) yang sudah berkekuatan hukum tetap. Pembela Heru mempersoalkan penghitungan kerugian negara Rp12,16 triliun dari 21 reksa dana karena masih ada sekitar 12,17 miliar unit penyertaan milik Jiwasraya yang statusnya unrealized loss.
Argumen itu ditolak hakim dengan alasan harga pasar unit itu justru belum dapat ditentukan secara pasti, sedangkan uang yang dikeluarkan negara secara melawan hukum sudah dapat dihitung secara pasti saat uang tersebut dikeluarkan (Putusan PN Jakarta Pusat No. 30/Pid.Sus-TPK/2020/PN.Jkt.Pst, hlm. 1440, dikuatkan Pengadilan Tinggi DKI Jakarta dan Mahkamah Agung). Bahkan kerugian atas empat saham yang dimiliki Jiwasraya (BJBR, PPRO, SMBR, SMRU) dihitung dari nilai perolehan penuh, Rp4,65 triliun.
Coba lihat, tiga dari empat saham itu adalah emiten kelompok BUMN/BUMD (Bank BJB, PP Properti, Semen Baturaja) yang likuid, tapi BPK dan hakim tetap menghitung kerugian sebesar nilai perolehan penuh, tanpa mengurangkan nilai pasar saham yang masih dipegang. Artinya, patahlah argumen yang mengatakan preseden Jiwasraya hanya berlaku untuk saham sampah dan tidak relevan untuk GOTO yang katanya likuid.
Pendeknya, bukan tidak mungkin kelak, jika skandal GOTO menjadi perkara di pengadilan, hakim akan mengacu pada yurisprudensi itu dan berpendapat kerugian dihitung berdasarkan nilai perolehan penuh Rp6,4 triliun, terlepas dari dinamika harga di bursa. Apalagi jika ditopang audit penghitungan kerugian keuangan negara oleh BPK/BPKP yang memakai metode nilai perolehan penuh (total loss) tadi.
Tapi ingat, yang membuatnya pidana adalah cara membelinya. Dalam kasus Heru dan Benny Tjokro (Jiwasraya), mereka lebih dulu mengakumulasi saham (BJBR, PPRO, SMBR) lewat nominee berdasarkan informasi orang dalam supaya harganya bisa dikendalikan sebelum Jiwasraya membelinya.
Kata kuncinya adalah uang negara yang dikeluarkan secara melawan hukum. Bagaimana investasi diputuskan, bagaimana cara pembeliannya, rangkaian perbuatan apa saja yang mendahului dan menyertainya, siapa saja aktor penyelenggara negara dan swasta yang melakukannya, pengetahuan apa yang mereka miliki sebelum berkehendak dan melakukan investasi...
Untuk mengejar mens rea (niat jahat), unsur melawan hukum, atau unsur-unsur tipikor lainnya dalam kasus GOTO, sebetulnya bisa dimulai dari pintu masuk audit BPK 2025 yang merinci setidaknya empat afiliasi dan potensi benturan kepentingan. Pertama, Garibaldi Thohir (Boy Thohir), saudara kandung Menteri BUMN Erick Thohir, menjabat sebagai Komisaris GOTO sampai 2023. Kedua, PT Telkomsel sebagai anak perusahaan yang terafiliasi dengan PT Telkom selaku pengendali, yang berada di bawah kendali Menteri BUMN sebagai perwakilan RUPS. Ketiga, Wishnutama Kusubandio sebagai Komisaris Utama Telkomsel merangkap jabatan sebagai Komisaris Tokopedia. Keempat, Direktur Utama Telkomsel saat transaksi terjadi, yakni Setyanto Hantoro, merangkap jabatan sebagai Komisaris AKAB/Gojek!
Tak hanya berupa afiliasi, tapi ada perbuatannya juga. Salah satunya, disebutkan bahwa Telkomsel sebetulnya telah mengidentifikasi potensi benturan kepentingan. Konsultan hukum Umbra yang dimintai nasihat hukum pun menyebut transaksi itu signifikan dan berpotensi benturan kepentingan.
Tapi, bukannya mundur dari salah satu posisi rangkap jabatan itu, BPK mencatat bahwa Setyanto dan Wishnutama justru membuat pernyataan tidak memiliki benturan kepentingan, sesuai dokumen Keputusan Direksi dan Dewan Komisaris tertanggal 31 Maret 2021. Surat inilah yang kemudian menjadi salah satu dasar RUPS menyetujui total investasi senilai Rp6,38 triliun.
Artinya, Setyanto dan Wishnutama bisa diduga kuat membuat surat yang isinya tidak sesuai dengan fakta objektif, yaitu kondisi rangkap jabatan, dan itu bertentangan dengan Pasal 1 angka 4 Peraturan OJK No. 42/POJK.04/2020.
Jadi jangan mudah termakan narasi sinergi strategis dan floating loss segala macam itu. Cerita Telkomsel-GOTO ini bukan sekadar cerita orang dagang di bursa, tapi cerita tentang tata kelola BUMN yang jelek dan korup. Maka tuntutannya bukan sekadar harga saham GOTO naik sekian-sekian persen atau mendengar ceramah indah tentang GOTO yang konon sudah mulai untung, tapi mendesak: kapan keadilan lahir di negara ini, dengan memenjarakan pelaku skandal ini dan memulihkan kerugian negara Rp6,4 triliun dengan cara merampas aset-aset para pelaku yang bermain dalam skandal GOTO ini.
Kalau soal harga saham GOTO, sih, jika aturan batas bawah harga sahamnya boleh sampai minus, mungkin harga GOTO bisa nyusruk sedalam-dalamnya ke angka minus itu, karena antrean jualnya (1,03 miliar lot per 28 September 2026) berkali-kali lipat lebih banyak daripada jumlah pemilih Prabowo-Gibran dalam Pemilu 2024.
Salam,
AEK