Saya harap pembaca saya masih waras dan tidak berpandangan MSCI (Morgan Stanley Capital International) mau menakut-nakuti kita, lalu solusinya adalah koar-koar kita tidak takut pada siapa pun karena, seperti kata Presiden Prabowo dalam Sidang Kabinet (IDNFinancials, 21/10/2026), “kita punya kekuatan, kita punya keberanian, kita rela berkorban.”
Nasionalisme harus, tapi, janganlah nasionalisme yang konyol.
Dalam situasi sekarang, kita harusnya tahu diri tapi cerdik. Untuk masyarakat secara umum, mungkin dalam hidup kita tidak selalu kaya dan untung, tapi setidaknya janganlah kita juga mudah dibohongi ocehan pejabat dan influencer!
Bicara MSCI, kita harus tahu dulu isi dokumen proposal konsultasi MSCI. Sebelum pengumuman 15 Oktober 2026 yang bikin IHSG ambrol, pasar Indonesia di mata MSCI memang sudah kecil banget. Pada akhir 2025, bobot Indonesia dalam indeks MSCI Emerging Markets 1,16%, dan per 30 September 2026 tinggal 0,43%. Kapitalisasi pasar indeks MSCI Indonesia (setelah disesuaikan free float) anjlok 55%, dari US$119,1 miliar (sekitar Rp2.146 triliun) menjadi US$53,4 miliar (sekitar Rp961 triliun). Jumlah saham di indeks itu tinggal separuh, dari 18 jadi 9 (BBCA, BBRI, BMRI, TLKM, ASII, BBNI, BRMS, UNTR, BRPT).
Arti 0,43% itu apa? Misalnya saya seorang manajer investasi global yang mengelola dana US$10 miliar (sekitar Rp180 triliun) dengan acuan MSCI Emerging Markets. Pada akhir tahun lalu saya menaruh sekitar US$116 juta (sekitar Rp2,1 triliun) di saham Indonesia, tapi sekarang cukup sekitar US$43 juta (sekitar Rp774 miliar). Kalau saya abaikan saham-saham Indonesia pun, yang saya tinggalkan cuma 0,43% dari portofolio, jadi pengaruhnya pada kinerja saya kecil banget.
Bagi investor global, kehilangan Indonesia itu tidak seberapa. Tapi bagi Indonesia, artinya permintaan saham makin tipis, likuiditas susut, dan biaya modal emiten naik. “Memaksa” emiten buyback atau menceburkan dana asuransi, dana pensiun domestik, dan sebagainya untuk menyangga IHSG juga tak semudah yang dikira. Ujung-ujungnya malah bisa seperti kasus korupsi Asabri dan Jiwasraya.
Menurut laporan mingguan Wealth Management BCA (19 Oktober 2026), jual bersih asing di saham Indonesia sepanjang 2026 sudah mencapai sekitar US$4,89 miliar (sekitar Rp88,1 triliun). Per 16 Oktober, IHSG sudah turun 40,04% sejak awal tahun, dan penurunan 11,57% pada hari itu adalah yang terdalam sejak Januari 1998.
Tapi tak perlulah kita teriak-teriak tidak takut kepada sebuah indeks, sebab indeks adalah benda mati. Yang makhluk hidup adalah para investor institusi global yang memakai indeks MSCI. Mereka adalah manajer investasi yang mengelola reksa dana dan ETF (misalnya BlackRock lewat iShares MSCI Indonesia ETF atau EIDO), pemilik dana besar (dana pensiun, dana abadi, dan dana kekayaan negara yang mengukur kinerja manajernya dengan indeks MSCI), serta hedge fund, pengelola kekayaan, bank, dan asuransi yang memakai indeks dan data MSCI untuk investasi dan produk keuangan.
Mereka inilah yang menanamkan uang di saham Indonesia lewat indeks MSCI, merasakan langsung soal transparansi kepemilikan dan free float, dan menjadi sasaran utama konsultasi.
Dalam penilaian aksesibilitas pasar MSCI Juni 2026, sebagian besar butir penilaian Indonesia sebenarnya bernilai baik. Pasar kita dinilai cukup terbuka bagi asing. Yang dinilai memburuk adalah arus informasi: transparansi struktur kepemilikan saham yang terbatas dan perdagangan terkoordinasi yang merusak pembentukan harga. Dalam pengumuman Oktober, MSCI menambahkan satu hal lagi: kurangnya bukti penegakan hukum yang berarti.
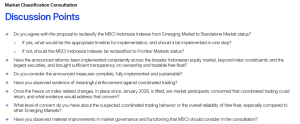
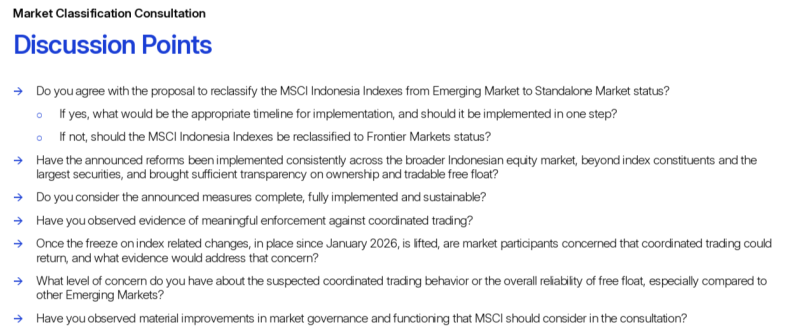
Konsultasi dibuka sampai 30 April 2027, dan saya tertarik melihat poin diskusi (pertanyaan) apa saja yang diajukan kepada klien MSCI. Ternyata ada tujuh pertanyaan. Yang paling menarik bagi saya adalah pertanyaan pertama: setuju atau tidak Indonesia direklasifikasi dari Emerging Market ke Standalone Market? Kalau setuju, kapan, dan apakah sekaligus dalam satu tahap? Kalau tidak setuju, apakah sebaiknya ke Frontier Market?
Cermati: pilihannya turun ke Standalone, atau turun ke Frontier. Tidak ada pertanyaan apakah Indonesia sebaiknya tetap di Emerging Market. Responden memang masih bisa menjawab di luar dua pilihan itu, tetapi dari susunan pertanyaannya, soalnya bukan lagi apakah Indonesia turun kelas, melainkan turun ke mana dan kapan. Intinya, pilihan apa pun yang disodorkan sama-sama turun kelas.
Pertanyaan lain dalam konsultasi itu diajukan terang-terangan: apakah ada bukti penegakan yang berarti terhadap perdagangan terkoordinasi? Pertanyaan itu tidak bisa dijawab dengan keberanian atau kesiapan berhemat. Hanya bisa dijawab dengan bukti.
Bukti itu sepenuhnya ada di tangan kita sendiri. Aturannya pun sudah ada. Pasal 100E UU 4/2026 mensyaratkan tindakan administratif OJK disertai pengembalian keuntungan tidak sah, pengembalian kerugian yang dihindari, dan ganti rugi kepada korban. Pada 16 Oktober OJK mengumumkan denda Rp2,1 triliun untuk pihak terkait DSSA, BREN, dan CUAN, tetapi tidak menyebut berapa keuntungan tidak sah yang dikembalikan dan berapa ganti rugi untuk korban. Siapa pelakunya pun hanya disebut “pihak-pihak terkait”.
Keberanian seseorang tidak dinilai dari seberapa kencang pidatonya, tapi dari tindakannya. Kalau pemimpin sejati, teriak-teriaklah di depan muka OJK dan penegak hukum pasar modal supaya serius dan transparan menangani perkara, mengambil keuntungan tidak sah yang diterima pelaku manipulasi pasar, dan mengganti rugi para korbannya. Teriak-teriaklah di muka para pejabat OJK dan otoritas bursa lainnya jika ada yang coba-coba “memainkan” perkara (86).
MSCI dan investor global itu tidak takut sama pidato pejabat dari negara yang bobotnya tinggal 0,43% di indeks MSCI dan terancam Standalone. Mereka mungkin malah ketawa-ketawa. Tapi kalau pasar kita sehat, pejabat dan penegak hukumnya berintegritas (tidak mudah disuap), dan masyarakat investornya cerdas, akan lain lagi ceritanya.
Salam,
AEK